Jangan Marah kepada Cermin: MSCI Uji Pasar Modal Saatnya Indonesia Berbenah Berani Koreksi Diri atau Cari Musuh?
Oleh: Kolier L. Haryanto, Pendiri Peace Café

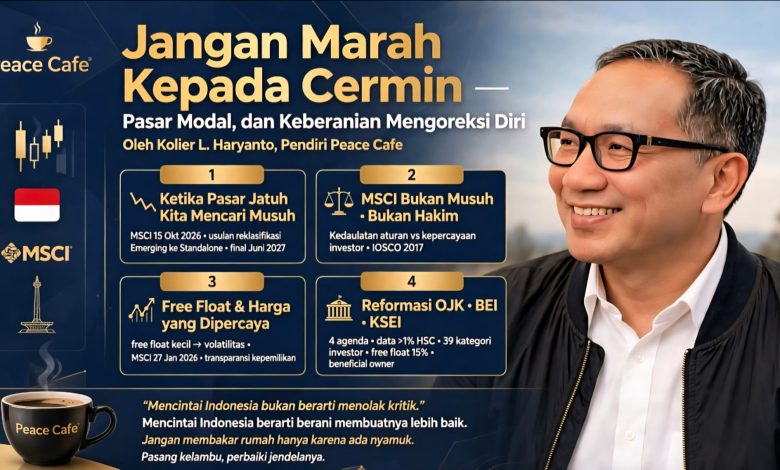
Jbm.co.id-JAKARTA | Saya memiliki kursi favorit di ujung Peace Café. Dari sudut itu, saya dapat mengamati hampir semua orang. Ada yang datang tergesa-gesa, menyeruput kopi sambil mata tertuju pada berita di layar ponsel. Ada pula yang duduk santai, membiarkan kopinya agak dingin sebelum menyesapnya kembali.
Kopinya Sama, Cara Nikmati Berbeda
Belakangan ini, saya merasa dunia di luar kafe semakin kehilangan kesabaran. Berita buruk belum selesai dibaca, kita sudah sibuk mencari kambing hitam. Harga barang naik, importir yang disalahkan. Pasar saham jatuh, musuh dicari dari luar negeri. Persoalan belum sepenuhnya dipahami, tetapi penghakiman sering kali lebih dahulu dijatuhkan. Kita semakin cepat bereaksi, namun belum tentu semakin cepat memahami.
Padahal, terdapat perbedaan fundamental antara menemukan akar masalah dan menemukan pihak untuk disalahkan. Yang pertama menuntut keberanian intelektual; yang kedua sering kali hanya membutuhkan kemarahan sesaat.
Di Peace Café, saya belajar satu hal sederhana: ketika persoalan menjadi rumit, jangan buru-buru meninggikan suara. Turunkan nada bicara, periksa fakta, lalu dengarkan apa yang selama ini mungkin enggan kita dengar.
Pelajaran ini terasa sangat relevan, ketika pasar modal Indonesia sedang menghadapi ujian kepercayaan.
Ketika Pasar Jatuh, Kita Mencari Musuh
Pada 15 Oktober 2026, MSCI mengumumkan konsultasi atas usulan reklasifikasi indeks Indonesia dari kategori Emerging Markets menjadi Standalone Market. Keputusan final dijadwalkan paling lambat akhir Juni 2027. MSCI juga menyatakan bahwa pembekuan tertentu terhadap perubahan indeks saham Indonesia tetap berlaku hingga pemberitahuan lebih lanjut (MSCI, 2026a).
Ini bukan perkara sepele. Indeks global menjadi acuan utama bagi banyak investor institusional dalam menyusun portofolio. Perubahan klasifikasi berpotensi memengaruhi persepsi risiko, aliran dana asing, dan aksesibilitas pasar bagi investor global.
Namun, justru karena seriusnya persoalan ini, kita perlu berhati-hati dalam membaca keadaan.
Apakah ini semata-mata konspirasi lembaga asing? Apakah semua masalah berasal dari luar? Ataukah terdapat kelemahan domestik yang perlu kita periksa dengan lebih jujur?
Dalam hasil kajian klasifikasi pasar pada Juni 2026, MSCI mencatat kekhawatiran pelaku pasar mengenai ketidakjelasan struktur kepemilikan saham dan dugaan perdagangan terkoordinasi. Kedua isu ini dinilai dapat menyulitkan penilaian free float yang sesungguhnya serta mengurangi keandalan harga pasar sebagai dasar pengambilan keputusan investasi (MSCI, 2026b).
Tentu, kekhawatiran bukanlah vonis hukum. Dugaan perdagangan terkoordinasi tidak otomatis membuktikan manipulasi, apalagi menetapkan siapa yang bersalah. Setiap tuduhan harus diuji melalui bukti dan proses hukum yang adil.
Namun, akan menjadi tidak bijaksana jika peringatan tersebut langsung dianggap sebagai serangan terhadap kedaulatan Indonesia.
Mencintai negeri sendiri seharusnya membuat kita lebih berani memeriksa kelemahannya, bukan lebih cepat menyangkalnya.
MSCI Bukan Musuh, Namun Juga Bukan Hakim Kebenaran
Di sudut Peace Café, saya membayangkan seorang teman bertanya, “Mengapa kita harus mendengarkan MSCI? Bukankah kita memiliki regulator dan bursa sendiri?”
Pertanyaan itu sah. Indonesia memiliki kedaulatan penuh untuk mengatur pasar modalnya. Kebijakan nasional tidak seharusnya didikte semata oleh selera lembaga asing.
Namun, ada distingsi penting yang perlu dibuat: kedaulatan menetapkan aturan tidak sama dengan kebebasan mengabaikan kepercayaan investor.
MSCI adalah penyedia indeks global, bukan regulator pasar modal Indonesia, dan bukan pengadilan yang berwenang menentukan kesalahan pidana. Akan tetapi, indeksnya digunakan sebagai benchmark oleh pengelola dana raksasa dunia. Penilaian mereka mengenai aksesibilitas dan kelayakan investasi suatu pasar membawa konsekuensi ekonomi yang nyata.
Kita tidak wajib menyetujui setiap penilaiannya. Kita berhak meminta penjelasan, menyampaikan bukti tandingan, dan mengoreksi penilaian yang tidak akurat. Namun, kita juga berkewajiban menjawab kritik yang memiliki dasar faktual.
International Organization of Securities Commissions (IOSCO), dalam Objectives and Principles of Securities Regulation, merumuskan tiga tujuan utama pengaturan pasar modal: melindungi investor, memastikan pasar yang adil, efisien, dan transparan, serta mengurangi risiko sistemik (IOSCO, 2017).
Perhatikan prinsip dasarnya. Tujuan regulasi pasar bukanlah menyenangkan investor asing dengan mengorbankan kepentingan nasional. Tujuannya adalah membangun pasar yang dapat dipercaya karena aturan mainnya adil dan informasinya dapat diverifikasi.
Transparansi bukan hadiah untuk orang asing. Transparansi adalah kebutuhan vital bagi pasar kita sendiri.
Saham Boleh Naik Tinggi, tetapi Apakah Harga Dapat Dipercaya?
Mari berbicara tentang free float. Secara sederhana, free float adalah porsi saham yang tersedia untuk diperdagangkan oleh publik setelah mengecualikan kepemilikan strategis yang tidak dianggap tersedia untuk perdagangan bebas.
Mengapa hal ini krusial?
Bayangkan sebuah perusahaan memiliki kapitalisasi pasar besar, tetapi hanya sebagian kecil sahamnya yang benar-benar beredar di publik. Dalam kondisi likuiditas terbatas, transaksi dengan nilai relatif kecil dapat memicu volatilitas harga yang ekstrem. Akibatnya, harga yang terlihat di layar belum tentu mencerminkan kedalaman pasar yang memadai.
Tentu, free float yang kecil tidak otomatis berarti ada manipulasi. Harga saham dipengaruhi oleh banyak faktor: prospek perusahaan, kondisi makroekonomi, permintaan, dan ekspektasi investor. Namun, keterbatasan saham yang dapat diperdagangkan, jika disertai ketidakjelasan kepemilikan atau dugaan kolusi, dapat mengganggu mekanisme pembentukan harga yang wajar.
Pada 27 Januari 2026, MSCI menyampaikan bahwa sejumlah investor masih khawatir tentang transparansi struktur kepemilikan saham Indonesia dan kemungkinan perilaku perdagangan terkoordinasi. MSCI menilai bahwa informasi kepemilikan yang lebih terperinci dan andal diperlukan untuk membantu penilaian free float dan kelayakan investasi (MSCI, 2026c).
Pesannya patut direnungkan: harga yang tercetak di layar bukan satu-satunya ukuran kualitas pasar. Kita juga perlu memahami bagaimana harga terbentuk, siapa yang sesungguhnya menguasai saham, dan apakah semua investor memiliki kesempatan yang adil.
Di Peace Café, saya sering berpikir bahwa persoalan terbesar manusia bukanlah ketika ia tidak memiliki jawaban, melainkan ketika ia sudah telanjur mencintai jawabannya sendiri.
Selama harga saham naik, kita mungkin merasa semuanya baik-baik saja. Ketika tekanan datang dan pertanyaan kritis diajukan, barulah kita menyadari bahwa ada pekerjaan rumah yang belum selesai.
Jangan sampai kita lebih mencintai kenaikan harga daripada kesehatan pasar.
Mengoreksi Diri Bukan Berarti Menyerah kepada Pihak Asing
Indonesia sebenarnya telah mengambil langkah reformasi yang signifikan. Pada 2 April 2026, Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI) mengumumkan penyelesaian empat agenda penguatan transparansi:
1. Keterbukaan data pemegang saham dengan kepemilikan di atas satu persen.
2. Pengumuman High Shareholding Concentration (HSC).
3. Perincian klasifikasi investor menjadi 39 kategori dan tipe.
4. Peningkatan batas minimum free float menjadi 15 persen melalui perubahan peraturan bursa.
Penguatan pelaporan pemilik manfaat (beneficial owner) juga menjadi bagian integral dari agenda reformasi ini (OJK, BEI, dan KSEI, 2026).
MSCI mengakui adanya langkah-langkah tersebut, tetapi menekankan pentingnya konsistensi pelaksanaan dan bukti dampak yang berkelanjutan terhadap transparansi serta kelayakan investasi pasar (MSCI, 2026a; 2026d).
Di sinilah tantangan sebenarnya berada. Membuat aturan baru relatif lebih mudah daripada memastikan aturan itu dijalankan secara konsisten. Mengumumkan komitmen tidak sama dengan membuktikan hasil. Hasil membutuhkan data yang dapat diaudit, pengawasan yang efektif, penegakan hukum yang tegas, dan keberanian memperlakukan semua pelaku pasar secara setara.
Jika ditemukan pelanggaran, proses hukum harus berjalan berdasarkan bukti dan prosedur yang adil. Jika ada kelemahan regulasi, kelemahan itu harus diperbaiki. Jika terdapat konflik kepentingan, mekanisme pengendaliannya harus diperkuat.
Tidak boleh ada perlindungan khusus hanya karena seseorang memiliki modal besar, kedekatan dengan kekuasaan, atau pengaruh di pasar.
Prinsip IOSCO menempatkan perlindungan investor, integritas pasar, dan pengurangan risiko sistemik sebagai landasan regulasi (IOSCO, 2017). Artinya, investor domestik pun berhak memperoleh pasar yang transparan dan perlindungan yang setara.
Kita tidak perlu melakukan reformasi hanya agar dipuji dunia. Kita perlu melakukannya agar masyarakat yang mempercayakan tabungannya kepada pasar modal tidak menjadi pihak yang paling rentan ketika kepercayaan terganggu.
Jangan Membakar Rumah Hanya karena Ada Nyamuk
Indonesia adalah rumah kita bersama. Pasar modal merupakan salah satu ruang tempat masyarakat, perusahaan, dan investor mempertemukan modal dengan harapan akan masa depan.
Karena itu, ketika pasar menghadapi masalah, kita perlu menjaga dua hal sekaligus: ketenangan dan ketegasan.
Ketenangan diperlukan, agar kita tidak mengambil keputusan berdasarkan kepanikan sesaat. Ketegasan diperlukan agar persoalan nyata tidak ditutupi oleh retorika nasionalisme yang kosong.
Kita boleh berbeda pendapat dengan MSCI. Kita boleh mengkritik metodologinya, meminta transparansi penilaiannya, dan memperjuangkan kepentingan pasar domestik. Namun, kita juga perlu mengakui bahwa kepercayaan tidak dapat dibangun hanya melalui pernyataan resmi atau emosi kolektif.
Kepercayaan tumbuh, ketika informasi tersedia, kepemilikan dapat ditelusuri, transaksi berlangsung secara wajar, aturan ditegakkan, dan pelanggaran ditindak tanpa memandang status pelaku.
Jika ada kekurangan, perbaikilah. Jika ada tuduhan yang tidak benar, jawablah dengan bukti. Jika ada pelanggaran, tindaklah sesuai hukum. Jika ada kebijakan yang keliru, koreksilah tanpa harus menunggu tekanan dari luar. Itulah cara sebuah bangsa menjaga martabatnya.
Kembali ke Secangkir Kopi
Di Peace Café, kopi yang sama dapat dinikmati dengan cara berbeda. Ada yang meneguknya cepat-cepat; ada yang membiarkan aromanya muncul perlahan.
Begitu pula, ketika menghadapi persoalan nasional. Kita bisa memilih untuk segera marah, menemukan musuh, lalu merasa puas karena sudah “membela” negeri. Atau, kita bisa berhenti sejenak, memeriksa fakta, mendengarkan kritik, dan memperbaiki apa yang memang perlu diperbaiki.
Pilihan kedua memang tidak selalu menghasilkan tepuk tangan instan. Mengoreksi diri sering kali lebih tidak nyaman daripada menyalahkan orang lain. Namun, justru di situlah kedewasaan sebuah bangsa diuji.
Bagi saya, nasionalisme bukan kemampuan untuk selalu merasa benar. Nasionalisme adalah kesediaan memperbaiki rumah sendiri, bahkan ketika yang pertama kali menunjukkan genteng bocor adalah orang yang datang dari luar.
Maka, jika pasar kita sedang menghadapi ujian, mari kurangi pertanyaan, “Siapa yang ingin menjatuhkan Indonesia?”
Gantilah dengan pertanyaan yang lebih sulit, tetapi lebih berguna: “Apa yang harus kita perbaiki agar Indonesia semakin layak dipercaya?”
Sebab, pasar yang sehat tidak dibangun oleh kemarahan. Pasar dibangun oleh aturan yang adil, informasi yang terbuka, penegakan hukum yang konsisten, dan keberanian untuk mengoreksi diri.
Kopi pun mengajarkan hal yang sama. Tidak semua rasa pahit harus dilawan dengan kemarahan. Ada kalanya kita perlu menyesapnya perlahan, memahami rasanya, lalu mencari cara untuk membuat cangkir berikutnya lebih baik.
Satu hal yang selalu saya ingat di Peace Café: jangan membakar rumah hanya karena ada nyamuk. Pasanglah kelambu, perbaiki jendelanya, dan pastikan rumah itu aman bagi semua orang yang tinggal didalamnya.
Mencintai Indonesia bukan berarti menolak kritik. Mencintai Indonesia berarti berani membuatnya lebih baik.
Referensi
1. International Organization of Securities Commissions (IOSCO). (2017). Objectives and Principles of Securities Regulation. Madrid: IOSCO.
2. MSCI. (2026a, 15 Oktober). MSCI Launches a Consultation on a Proposal to Reclassify Indonesia from Emerging Market to Standalone Market Status. MSCI Inc. https://ir.msci.com/news-releases/news-release-details/msci-launches-consultation-proposal-reclassify-indone
3. MSCI. (2026b, 23 Juni). MSCI Announces the Results of the MSCI 2026 Market Classification Review. MSCI Inc. https://ir.msci.com/news-releases/news-release-details/msci-announces-results-msci-2026-market-classification-review
4. MSCI. (2026c, 27 Januari), Results of Consultation on Free Float Assessment of Indonesian Securities. MSCI Global Standard Indexes. https://app2.msci.com/webapp/index_ann/DocGet?format=html&lang =en&pub_key=4YgVKowBJiE%3D
5. MSCI. (2026d, 20 April). Update on Free Float Assessment of Indonesian Securities. MSCI Global Standard Indexes. https://app2.msci.com/webapp/index_ann/DocGet?format=html&lang =en&pub_key=L%2FzT80MvICI%3D
6. Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI). (2026, 2 April). Siaran Pers Bersama: OJK, BEI, dan KSEI Tuntaskan Empat Agenda Reformasi Transparansi Pasar Modal Indonesia. OJK. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-BEI-dan-KSEI-Tuntaskan-Empat-Agenda-Reformasi-Transparansi-Pasar-Modal-Indonesia.aspx
Editor: Putu Wiguna